Costi dell'ipoteca a Monaco: la spesa che gli acquirenti scoprono troppo tardi
Publié par Paolo Petrini le 04/09/2026
Temps de lecture
22
min.
Tassazione e legislazione
Un'iscrizione ipotecaria costa circa lo 0,92 % dell'importo garantito nel Principato di Monaco, non del prezzo dell'appartamento.
Scopri la nostra selezione di appartamenti
in vendita nel Principato di Monaco
in vendita nel Principato di Monaco
Monolocali, bilocali, trilocali, appartamenti di grandi dimensioni, attici e proprietà di prestigio.
La percentuale si scompone in due voci distinte: un diritto dello 0,65 % riscosso per la formalità ipotecaria e un onorario notarile tariffato dello 0,27 % per la redazione della nota di iscrizione (bordereau). Chi finanzia l'acquisto per 10 milioni di euro deve quindi mettere in conto quasi 92.000 euro per la sola costituzione della garanzia, oltre alle imposte di trasferimento, agli onorari del notaio e alle eventuali spese di istruttoria della banca.
Si tratta di una voce perfettamente legittima e calcolabile in anticipo. Il problema non è la sua esistenza. È il momento in cui l'acquirente ne viene a conoscenza: molto spesso in fase di finanziamento, quando l'acconto è già versato e l'impegno firmato. A quel punto la somma non si discute più, si assorbe. Il lettore italiano, abituato a un mutuo ipotecario la cui iscrizione in Conservatoria segue una fiscalità propria e la cui ipoteca si cancella in modo automatico e gratuito una volta estinto il debito, deve inoltre rivedere un riflesso acquisito: nel Principato la cancellazione non è né automatica né gratuita. E questo è soltanto il costo di ingresso: liberare la stessa ipoteca al momento della rivendita ha una tariffa propria, ancora più alta.
Da ricordareSpese ipoteca Monaco
Da ricordare: le spese di ipoteca nel Principato di Monaco
Le spese di ipoteca a Monaco rappresentano circa lo 0,92 % dell'importo garantito. Ecco i punti che determinano il conto reale.
- Il costo totale di un'iscrizione ipotecaria a Monaco è pari allo 0,92 % dell'importo iscritto.
- L'aliquota somma un diritto dello 0,65 % sulla formalità ipotecaria e un onorario notarile dello 0,27 % per la nota di iscrizione.
- La base di calcolo è l'importo garantito dall'ipoteca, mai il prezzo di acquisto dell'appartamento.
- Un acquisto da 20 milioni di euro finanziato per 10 milioni genera circa 92.000 euro di spese di iscrizione, non 184.000 euro.
- La banca può far iscrivere il capitale maggiorato degli accessori destinati a coprire interessi e spese: l'importo garantito supera allora il capitale mutuato.
- Un'iscrizione conserva l'ipoteca per dieci anni e deve essere rinnovata prima di tale termine per preservarne il grado, il che può generare un secondo costo su un mutuo di lunga durata.
- Rivendere prima della scadenza presuppone una cancellazione (mainlevée), tariffata 0,50 % di onorario e 0,50 % di diritto, mentre un'operazione che riduce soltanto il bene vincolato rientra in una tariffa di pochi euro.
- Il costo emerge spesso dopo il versamento dell'acconto, quando l'acquirente è già impegnato e non ha più margine di negoziazione.
Consiglio Petrini: ponga la questione del costo della garanzia fin dal primo colloquio sul finanziamento, prima di versare un acconto. Chieda per iscritto alla Sua banca l'importo esatto che figurerà sulla nota di iscrizione. È quella cifra, e soltanto quella, a determinare la somma da prevedere.
Perché si parla dell'1 % di ipoteca a Monaco
La cifra esatta è 0,92 %, e non si tratta di una commissione bancaria. Due prelievi regolamentati si sovrappongono al momento della costituzione della garanzia.
Il primo è un diritto riscosso per la formalità ipotecaria. La Legge n. 580 del 29 luglio 1953, che disciplina i diritti di registro e di ipoteca, fissa allo 0,65 % la tariffa applicabile alle iscrizioni di crediti ipotecari. Il diritto non ha nulla di negoziabile: è dovuto dal momento in cui la garanzia viene iscritta presso la Conservatoria delle Ipoteche del Principato.
Il secondo è l'onorario del notaio per la redazione della nota di iscrizione, fissato allo 0,27 % dall'Ordinanza Sovrana n. 15.252 del 13 febbraio 2002 recante la tariffa dei notai. Non si tratta quindi di un onorario libero, ma di un compenso tariffato da un testo normativo, come gli altri atti dello studio. La distinzione ha il suo peso: i notai di Monaco applicano una tariffa pubblica, che l'acquirente può verificare riga per riga.
Sommate, le due voci danno 0,92 %, comunemente arrotondato a « circa l'1 % » nelle conversazioni con le banche. L'arrotondamento è comodo, ma nasconde la vera domanda, quella che quasi nessuno pone prima della firma: 0,92 % di che cosa?
Su quale somma si calcola lo 0,92 %
Le spese di ipoteca si calcolano sull'importo garantito dall'ipoteca, vale a dire la somma effettivamente riportata sulla nota di iscrizione, e non sul prezzo pagato per l'appartamento.
La sfumatura cambia tutto non appena il capitale proprio è significativo. Chi acquista un appartamento a 20 milioni di euro apportando 10 milioni e prendendo a prestito i 10 milioni restanti non paga lo 0,92 % di 20 milioni. Se la banca iscrive un'ipoteca di 10 milioni di euro, la base è di 10 milioni e il costo dell'iscrizione si attesta intorno a 92.000 euro. La differenza rispetto a un calcolo fondato sul prezzo di acquisto supera i 90.000 euro, cifra tutt'altro che trascurabile, anche in questo segmento di mercato.
È anche il motivo per cui due acquirenti che comprano lo stesso immobile allo stesso prezzo non sostengono le stesse spese di garanzia. Chi finanzia l'intero acquisto sopporta un'iscrizione sull'intero importo. Chi prende a prestito soltanto una frazione del prezzo sopporta l'iscrizione soltanto su quella frazione. Il costo dell'ipoteca non è indicizzato al valore dell'immobile, è indicizzato al livello di rischio che la banca intende coprire. Occorre però sapere che cosa la banca iscrive esattamente, perché l'importo del mutuo non è sempre quello della garanzia.
Importo mutuato e importo garantito non sempre coincidono
L'importo iscritto può superare il capitale mutuato, perché la banca ha la facoltà di far garantire anche gli accessori destinati a coprire interessi, spese ed eventuali insoluti.
Il meccanismo è classico in materia di garanzie reali: l'ipoteca non copre soltanto il capitale, ma anche ciò che vi si ricollega. A seconda della formulazione scelta nell'atto, la base di calcolo può quindi essere superiore al solo capitale prestato. È per questo che si deve parlare di importo garantito dall'ipoteca e non di importo del mutuo: i due spesso coincidono, ma non sempre, e lo scarto si paga in diritti.
La regola pratica che ne deriva è semplice. Non calcoli mai il Suo budget sul capitale che prende a prestito: chieda al Suo interlocutore in banca l'importo preciso che figurerà sulla nota di iscrizione, accessori compresi. La domanda, posta prima dell'emissione dell'offerta di mutuo, richiede trenta secondi e permette di sapere esattamente a che cosa attenersi. Le prassi variano da un istituto all'altro, e l'elenco delle banche presenti a Monaco dà la misura del numero di operatori in grado di finanziare un acquisto nel Principato. Una volta noto l'importo, il calcolo sta in una riga.
Quattro simulazioni del costo di iscrizione
Gli ordini di grandezza che seguono illustrano lo scarto tra il prezzo di acquisto e la base reale delle spese di ipoteca. Presuppongono che l'importo iscritto corrisponda esattamente al capitale mutuato, ipotesi da confermare caso per caso.
Costo indicativo di un'iscrizione ipotecaria a Monaco
Calcolo allo 0,92 % dell'importo iscritto (diritto dello 0,65 % ai sensi della Legge n. 580 del 29 luglio 1953 e onorario notarile dello 0,27 % ai sensi dell'Ordinanza Sovrana n. 15.252 del 13 febbraio 2002). Situazione al 2 settembre 2026.
| Prezzo dell'immobile | Importo iscritto | Costo allo 0,92 % | Riferimento Petrini |
|---|---|---|---|
| 5.000.000 € | 3.000.000 € | 27.600 € | Finanziamento minoritario: il costo resta contenuto |
| 20.000.000 € | 10.000.000 € | 92.000 € | Il caso più frequente di un budget non previsto |
| 20.000.000 € | 15.000.000 € | 138.000 € | Finanziamento maggioritario: lo scarto diventa strutturale |
| 30.000.000 € | 20.000.000 € | 184.000 € | Da integrare fin dal primo colloquio sul finanziamento |
Tabella a cura di Petrini Exclusive Real Estate Monaco. Importi indicativi calcolati al netto di eventuali accessori e delle altre spese di acquisto, da confermare con la banca e con il notaio per ciascuna pratica.
Queste cifre sono volutamente grezze. Non sostituiscono un conteggio notarile, ma danno l'ordine di grandezza che più spesso manca nel momento in cui l'acquirente sceglie tra pagare in contanti e ricorrere al credito. Per il resto del budget di acquisto, il nostro simulatore delle spese notarili a Monaco permette di ottenere una prima stima in pochi secondi. Resta una domanda che queste cifre non risolvono: perché l'acquirente le scopre così tardi?
Perché l'acquirente scopre questa spesa troppo tardi
Il costo arriva tardi perché compare soltanto al momento della costituzione della garanzia, vale a dire in una fase in cui l'acquirente è già impegnato sull'immobile.
La cronologia di un acquisto a Monaco spiega il fenomeno. L'acquirente sceglie l'appartamento, si accorda sul prezzo, firma e versa nelle mani del notaio un acconto pari, di norma, al 10 % del prezzo. Il finanziamento si struttura in seguito. Quando la banca dettaglia finalmente la propria garanzia e il costo della sua iscrizione, la pratica è già avviata, l'acconto è immobilizzato e il calendario è fissato. L'acquirente non rinuncia all'acquisto per novantaduemila euro. Li paga.
Segue una domanda che i nostri clienti pongono invariabilmente: perché nessuno me lo ha detto prima? La risposta sta nella ripartizione dei ruoli. Riteniamo che spetti anzitutto all'istituto mutuante dettagliare questo costo fin dalla presentazione della propria offerta, poiché è la banca a decidere la garanzia e il suo importo. Il notaio interviene al momento dell'atto e quantifica allora ciò che è stato deciso a monte. Resta l'agenzia, ed è qui che la partita si gioca davvero: un professionista che non conosce questo meccanismo non può evidentemente avvertire il proprio cliente. Il tema non è nascosto, è semplicemente assente dalle conversazioni finché nessuno lo mette sul tavolo.
Abbiamo recentemente accompagnato un acquirente il cui finanziamento superava i quindici milioni di euro e che non aveva integrato questa voce nel proprio piano finanziario. L'informazione non gli era giunta prima delle ultime fasi della pratica, mentre l'importo in gioco si avvicinava ai centocinquantamila euro. Da allora segnaliamo sistematicamente questo costo non appena si prospetta un finanziamento bancario, ancora prima della ricerca dell'immobile. Non è una consulenza finanziaria, è un'informazione di mercato: diciamo che una spesa esiste, ne diamo l'ordine di grandezza e rinviamo il cliente al suo banchiere e al suo notaio per la cifra esatta della sua pratica.
Sguardo professionale
Monaco non è il mercato interamente in contanti che si racconta
La copertura mediatica del Principato lascia spesso intendere che gli acquisti vi si regolino sistematicamente senza finanziamento. Le nostre osservazioni vanno in un'altra direzione: il ricorso al credito resta frequente, anche tra acquirenti che avrebbero i mezzi per pagare in contanti. Il credito risponde allora a una logica di leva finanziaria e di organizzazione patrimoniale, non a un vincolo di liquidità. Le grandi fortune internazionali stabilite a Monaco non fanno eccezione a questa prassi, sicché il costo della garanzia ipotecaria riguarda molti più acquirenti di quanto si immagini in questo segmento.
Il costo di ingresso è però soltanto il primo appuntamento. Il secondo arriva dieci anni dopo.
Che cosa accade dopo dieci anni di mutuo
Un'iscrizione ipotecaria conserva l'ipoteca per dieci anni e deve essere rinnovata prima della scadenza di tale termine per preservare la garanzia e il suo grado.
Il punto è pochissimo noto agli acquirenti, eppure ha conseguenze finanziarie dirette sui finanziamenti di lunga durata. Il principio è antico e costante nel diritto monegasco: l'articolo 113 dell'Ordinanza del 29 aprile 1828 fissa questo termine decennale, e la giurisprudenza del Tribunale di primo grado del Principato di Monaco ha ricordato che la mancata rinnovazione entro i dieci anni fa venir meno la garanzia ipotecaria e il suo grado, senza far venir meno il debito in sé. Il creditore può allora procedere a una nuova iscrizione, ma perde il grado originario, cosa che nessuna banca accetta a cuor leggero.
Conseguenza concreta per un mutuatario: su un mutuo ventennale, e ancor più su un mutuo con rimborso del capitale alla scadenza (in fine), la rinnovazione dell'iscrizione interviene quando il debito residuo è ancora molto alto. Anche la nota di rinnovazione dà luogo a un onorario notarile dello 0,27 % in base alla stessa tariffa, e la formalità di rinnovazione comporta una riscossione. In altre parole, un secondo costo ipotecario significativo può presentarsi dopo una decina d'anni, su un importo residuo che non è necessariamente diminuito.
Questo secondo appuntamento pesa tanto più quanto meno il capitale è diminuito. Ed è qui che entra in gioco la struttura stessa del mutuo.
Con ammortamento o in fine: la struttura cambia il conto
Il modo in cui il capitale viene rimborsato determina il costo di un'eventuale rinnovazione dell'iscrizione dopo dieci anni.
Un mutuo con ammortamento restituisce capitale a ogni rata. Dopo dieci anni la somma residua è nettamente diminuita, e la rinnovazione dell'iscrizione riguarda un importo più contenuto. Un mutuo in fine rimborsa il capitale soltanto alla scadenza, mentre nel frattempo il mutuatario versa i soli interessi. Dopo dieci anni il debito residuo è rimasto vicino all'importo iniziale, e la rinnovazione si calcola su quella base elevata.
Due acquirenti che hanno preso a prestito la stessa somma nello stesso momento possono così sostenere costi di garanzia molto diversi nel tempo, unicamente a causa della struttura di rimborso scelta. È un parametro da integrare fin dalla costruzione del piano finanziario, al pari del tasso. Resta da non confondere questa rinnovazione con un altro meccanismo, spesso evocato nella stessa conversazione.
Rinnovazione dell'iscrizione e rivalutazione dell'immobile: due questioni distinte
La rinnovazione decennale è una formalità giuridica di conservazione della garanzia. La rivalutazione periodica dell'appartamento è una prassi bancaria di monitoraggio del rischio. Le due non obbediscono alla stessa logica e non scattano nello stesso momento.
Una banca può benissimo prevedere nel contratto di mutuo di far rivalutare periodicamente l'immobile che finanzia, per verificare che il rapporto tra il debito residuo e il valore delle garanzie resti nei limiti pattuiti. Se il rapporto si deteriora oltre una soglia contrattuale, l'istituto può chiedere al mutuatario di fornire garanzie integrative, di costituire in pegno ulteriori attivi o di rimborsare anticipatamente una parte del mutuo. Sono clausole di copertura, le cui modalità figurano nella documentazione di prestito e variano da una pratica all'altra.
Questa rivalutazione non ha nulla a che vedere con la scadenza decennale dell'iscrizione. La prima attiene al rapporto contrattuale tra la banca e il suo cliente, la seconda al diritto delle garanzie e alla pubblicità immobiliare. Un mutuatario può vedersi rivalutare l'immobile più volte senza che sia dovuta alcuna rinnovazione dell'iscrizione, e viceversa. Confondere le due cose porta a prevedere male tanto i costi quanto gli obblighi. Ingresso, rinnovazione: manca ancora un terzo momento, quello dell'uscita.
Il costo di uscita: quanto costa la cancellazione dell'ipoteca quando rivende
Far cancellare un'ipoteca ha una tariffa propria, distinta da quella dell'iscrizione, ed è ancora più alta: circa l'1 % della somma liberata.
Il meccanismo è il seguente. Finché il mutuo è in corso, l'iscrizione resta pubblicata presso la Conservatoria delle Ipoteche del Principato. Se rivende l'immobile prima dell'estinzione dell'iscrizione, l'acquirente esige un bene libero da ogni vincolo, e occorre quindi procedere a una cancellazione (mainlevée), vale a dire alla liberazione formale della garanzia. È qui che il riflesso italiano inganna di più: chi è abituato, dopo l'estinzione del mutuo, alla cancellazione automatica e gratuita dell'ipoteca introdotta dalla riforma Bersani, senza atto notarile e senza spese, scopre che nel Principato la stessa operazione è una formalità tariffata, anch'essa, dagli stessi testi.
L'Ordinanza Sovrana n. 15.252 del 13 febbraio 2002 distingue due fattispecie sotto la rubrica « Cancellazione di iscrizione ipotecaria o di privilegio ». Una cancellazione definitiva o parziale che riduce il credito garantito dà luogo a un onorario dello 0,50 %. Una cancellazione che riduce soltanto il bene vincolato dà luogo a un onorario di 1 euro. La Legge n. 580 del 29 luglio 1953 segue la stessa logica sul versante dei diritti: le cancellazioni totali o parziali di ipoteche rientrano nell'aliquota dello 0,50 %, ma se vi è soltanto riduzione dell'iscrizione si riscuote un diritto fisso di 10 euro per atto.
Due modi di cancellare un'ipoteca, due tariffe senza confronto possibile
Onorari tratti dall'Ordinanza Sovrana n. 15.252 del 13 febbraio 2002, diritti tratti dalla Legge n. 580 del 29 luglio 1953 (art. 8). Situazione al 2 settembre 2026. Esempio su una garanzia di 10 milioni di euro.
| Operazione | Onorario notarile | Diritto riscosso | Ordine di grandezza su 10 milioni di euro |
|---|---|---|---|
| Cancellazione definitiva o parziale che riduce il credito garantito | 0,50 % (minimo 2 €) | 0,50 % | Circa 100.000 € |
| Operazione che riduce soltanto il bene vincolato o l'iscrizione | 1 € | Diritto fisso di 10 € | Pochi euro di formalità |
Tabella a cura di Petrini Exclusive Real Estate Monaco. La qualificazione esatta dell'operazione spetta al notaio rogante e all'accordo della banca, pratica per pratica.
Lo scarto non è una sfumatura di tariffa, è un rapporto di diverse migliaia a uno. E spiega una prassi che si incontra sulla piazza monegasca, e che pochi acquirenti comprendono quando viene loro descritta.
Perché alcuni venditori si tengono una cantina
Perché far uscire un appartamento dal perimetro di un'ipoteca costa pochi euro di formalità, mentre la liberazione completa della garanzia costa circa l'1 % della somma liberata.
Il punto di partenza è una realtà dell'immobiliare monegasco: raramente si acquista una sola unità immobiliare. Un acquisto riguarda il più delle volte un appartamento, uno o due posti auto e una cantina, e la banca iscrive la propria ipoteca sull'insieme di queste unità. Il perimetro della garanzia abbraccia quindi il tutto.
Arriva il giorno della rivendita, prima che l'iscrizione sia giunta a scadenza. Si aprono due strade. La prima consiste nel chiedere la cancellazione dell'ipoteca, che constata l'estinzione del credito e fa scattare la tariffa dello 0,50 % di onorario e dello 0,50 % di diritto. La seconda consiste nel far uscire dal perimetro soltanto le unità effettivamente vendute, l'appartamento e il posto auto, lasciando che l'iscrizione sopravviva su un'unità che il venditore conserva, in pratica la cantina.
Occorre qui correggere una formulazione che si sente spesso, perché impedisce di comprendere il meccanismo. Non si « trasferisce » l'ipoteca dall'appartamento alla cantina. La cantina era già nel perimetro fin dall'origine. Ciò che si fa è far uscire le altre unità da quel perimetro. L'iscrizione non si sposta, si restringe.
L'appartamento e il posto auto vengono allora venduti liberi da ogni iscrizione, mentre la garanzia continua formalmente a gravare sulla cantina conservata. E il calendario decennale fa il resto: se l'iscrizione non viene rinnovata, cessa di produrre effetti allo spirare dei dieci anni, senza che alcuna cancellazione definitiva debba essere pagata.
Tre condizioni rendono operante questo ragionamento, e non dipendono dal venditore. Occorre che le unità siano giuridicamente autonome e identificate come tali. Occorre che la banca lo accetti, il che presuppone che il suo credito sia saldato o sufficientemente coperto in altro modo, poiché una cantina non costituisce evidentemente una garanzia economica seria per un'esposizione di diversi milioni. Occorre infine che il notaio qualifichi l'operazione, poiché è questa qualificazione a determinare la tariffa applicabile. In altre parole, non è un diritto del mutuatario, è una possibilità da negoziare, e si prepara ben prima della messa in vendita.
Abbiamo visto questo schema messo in pratica. Non è dunque né una teoria né una voce di corridoio, ed è precisamente per questo che merita di essere spiegato correttamente: un venditore che scopre l'esistenza di questa possibilità a compromesso firmato non ha più modo di organizzarla. La questione si pone nel momento in cui si decide da quali unità separarsi, non nel momento in cui si firma.
Lo schema della cantina agisce sull'uscita. Altre scelte, a monte, agiscono sull'ingresso: la natura stessa della garanzia.
Non tutte le garanzie hanno lo stesso costo di formalità
La tariffa applicabile dipende dalla natura della garanzia scelta dalla banca, e lo scarto è considerevole: dallo 0,92 % per un'ipoteca a poche decine di euro per un pegno su valori mobiliari.
La constatazione è puramente documentale. La stessa Legge n. 580 del 29 luglio 1953 che fissa allo 0,65 % il diritto sulle iscrizioni di crediti ipotecari prevede all'articolo 29 una tariffa dello 0,01 % per le iscrizioni di pegni, e all'articolo 2 bis un diritto fisso di 50 euro per la registrazione di qualsiasi atto costitutivo di pegno su denaro o valori mobiliari (testo integrale su Legimonaco). La tabella che segue mette a confronto questi meccanismi.
Le quattro grandi famiglie di garanzie, e quanto costano in formalità
Tariffe di formalità tratte dalla Legge n. 580 del 29 luglio 1953 (art. 2 bis e 29) e dall'Ordinanza Sovrana n. 15.252 del 13 febbraio 2002. Situazione al 2 settembre 2026. Esclusi interessi, spese di istruttoria e spese di perizia.
| Garanzia | Su che cosa grava | Costo di formalità | Che cosa comporta |
|---|---|---|---|
| Ipoteca convenzionale | L'appartamento finanziato | 0,92 % dell'importo iscritto | La banca può far vendere l'immobile e soddisfarsi con priorità. Iscrizione da rinnovare entro dieci anni. |
| Pegno su attivi finanziari, detto credito lombard | Un portafoglio di titoli, fondi o obbligazioni | 0,01 % all'iscrizione, 50 € di diritto fisso sull'atto di pegno | Gli attivi restano di Sua proprietà e continuano a produrre. Integrazione esigibile se i mercati scendono. |
| Struttura mista | L'immobile e un portafoglio a integrazione | 0,92 % sulla sola quota ipotecata | Frequente sulle pratiche importanti. Il costo segue l'importo effettivamente iscritto, non l'importo prestato. |
| Promessa di costituzione di ipoteca | Un impegno a ipotecare in futuro | Nessuna iscrizione, quindi nessun diritto di iscrizione | Nulla è pubblicato oggi. La banca dovrà far iscrivere a tempo debito, senza il grado che avrebbe avuto. |
Tabella a cura di Petrini Exclusive Real Estate Monaco. I costi indicati sono quelli della sola formalità di garanzia. La scelta della garanzia spetta alla banca mutuante e dipende da ciascuna pratica.
Il credito lombard: una garanzia senza ipoteca
Il credito lombard è un prestito garantito dalla costituzione in pegno di un portafoglio finanziario, e non da un'ipoteca sull'immobile acquistato.
Il meccanismo si riassume in poche parole. Lei detiene titoli, obbligazioni o fondi e non desidera venderli per acquistare il Suo appartamento. Li costituisce in pegno presso la banca, che in contropartita Le presta una percentuale del loro valore. Resta proprietario di questi attivi e continua a percepire i dividendi e le cedole che producono. In compenso, non può più disporne liberamente finché il credito è in corso.
La percentuale prestata dipende dalla natura degli attivi depositati. Un portafoglio obbligazionario di buona qualità consente un finanziamento più elevato di una linea azionaria volatile, perché la banca calibra la propria anticipazione sul rischio di ribasso della garanzia. La stessa logica spiega la principale contropartita del dispositivo: se il valore del portafoglio arretra, l'istituto può esigere un'integrazione o un rimborso parziale per ristabilire il rapporto pattuito tra debito e garanzia. È ciò che si chiama richiesta di margine.
Il lombard sposta quindi il rischio dall'immobile ai mercati finanziari. Non è « meno caro » in assoluto, poiché porta con sé i propri interessi e le proprie esigenze. Ciò che è certo e documentato è l'unico punto che qui ci interessa: senza ipoteca iscritta, la formalità dello 0,92 % non si applica. Il confronto si ferma dove comincia la consulenza, e questo confine merita di essere tracciato con chiarezza.
Ciò che diciamo, e ciò che non diciamo
Il nostro ruolo si ferma all'informazione di mercato. Non forniamo consulenza sulle strutture di finanziamento e non esprimiamo alcun giudizio sull'opportunità di questo o quel prodotto bancario: non è né il nostro mestiere né la nostra abilitazione.
Ciò che sappiamo e che diciamo ai nostri clienti sta in tre punti. Un costo di garanzia esiste. Varia fortemente a seconda della garanzia scelta, in un rapporto che può andare da uno a diverse migliaia. E la scelta di questa garanzia spetta alla banca mutuante, in funzione del profilo della pratica, mai al solo acquirente. La domanda merita quindi di essere posta presto, a chi ha l'autorità per rispondere. Occorre però sapere quale porre.
Come anticipare il costo reale del finanziamento
Tre domande poste prima della firma dell'offerta di mutuo bastano a evitare la brutta sorpresa.
- Quale importo esatto figurerà sulla nota di iscrizione, accessori compresi?
- Qual è il costo totale della formalità, con diritto e onorario notarile dettagliati separatamente?
- La durata del mutuo impone una rinnovazione dell'iscrizione, e a quale scadenza?
Queste tre risposte, ottenute per iscritto, trasformano una voce indistinta in una riga di budget precisa. Si combinano poi con le altre spese di acquisto immobiliare a Monaco per dare il costo completo dell'acquisto, quello da confrontare con il prezzo esposto dell'immobile.
È qui che si misura la qualità dell'accompagnamento. Forte di 47 anni di esperienza nel settore immobiliare, di cui 32 a Monaco, la nostra agenzia segue il mercato monegasco palazzo per palazzo, con la memoria delle transazioni e delle residenze che questa continuità consente. Questa conoscenza non serve soltanto a collocare un prezzo: permette di ordinare una pratica, di anticipare i punti di attrito con la banca e con il notaio, e di dire a un acquirente ciò che nessuno gli ha detto prima dell'ora in cui non può più tirarsi indietro. Su un acquisto da diversi milioni di euro, il valore della consulenza si giudica da ciò che evita, non da ciò che promette.
Chi oggi prende in considerazione un attico in vendita a Monaco finanziato per metà deve leggere il proprio piano finanziario con una riga in più. Non è la più alta del conteggio. È semplicemente quella che si scopre più tardi, ed è questo a renderla costosa.
FAQSpese ipoteca Monaco
Domande frequenti sulle spese di ipoteca a Monaco
- Quanto costa un'ipoteca a Monaco?
Un'iscrizione ipotecaria costa circa lo 0,92 % dell'importo garantito nel Principato di Monaco. L'aliquota somma un diritto dello 0,65 % per la formalità ipotecaria e un onorario notarile dello 0,27 % per la redazione della nota di iscrizione. Su un'iscrizione di 10 milioni di euro il costo raggiunge quindi circa 92.000 euro. - Le spese di ipoteca si calcolano sul prezzo dell'immobile o sull'importo mutuato?
Né del tutto l'uno né del tutto l'altro: si calcolano sull'importo garantito dall'ipoteca, vale a dire la somma effettivamente riportata sulla nota di iscrizione. Questo importo corrisponde spesso al capitale mutuato, ma può superarlo quando la banca fa garantire accessori a copertura di interessi e spese. Il prezzo di acquisto dell'immobile non entra mai nel calcolo. - Quanto costa la cancellazione di un'ipoteca a Monaco?
Tutto dipende dalla natura dell'operazione, e lo scarto è considerevole. A differenza della cancellazione automatica e gratuita cui è abituato chi ha estinto un mutuo in Italia, nel Principato una cancellazione definitiva o parziale che riduce il credito garantito dà luogo a un onorario notarile dello 0,50 % e a un diritto dello 0,50 %, vale a dire circa l'1 % della somma liberata, quasi 100.000 euro su una garanzia di 10 milioni. Un'operazione che riduce soltanto il bene vincolato rientra in un onorario di 1 euro e in un diritto fisso di 10 euro. La qualificazione esatta dell'operazione spetta al notaio e alla banca. - Occorre pagare di nuovo l'ipoteca durante la durata del mutuo?
Sì, se il mutuo supera i dieci anni. Un'iscrizione conserva l'ipoteca per dieci anni e deve essere rinnovata prima della scadenza per preservare la garanzia e il suo grado. La nota di rinnovazione dà luogo allo stesso onorario notarile dello 0,27 %, e la formalità a una riscossione, sull'importo residuo. Un mutuo in fine di lunga durata può così generare un secondo costo elevato. - Si può evitare l'ipoteca per acquistare a Monaco?
La scelta della garanzia spetta alla banca mutuante, non all'acquirente. Esistono altre garanzie, con tariffe di formalità diverse: la Legge n. 580 del 29 luglio 1953 fissa allo 0,01 % il diritto sulle iscrizioni di pegni e a 50 euro la registrazione di un atto di pegno su valori mobiliari, contro lo 0,65 % sulle iscrizioni ipotecarie. È il caso del credito lombard, garantito dalla costituzione in pegno di un portafoglio finanziario: senza ipoteca iscritta, la formalità dello 0,92 % non si applica. Petrini Exclusive Real Estate Monaco raccomanda di porre la domanda al proprio banchiere e al proprio notaio prima dell'emissione dell'offerta di mutuo.
Autore
Nos derniers biens disponibles
 Esclusiva
3 700 000 €
Palais Belvédère · La Rousse - Saint Roman
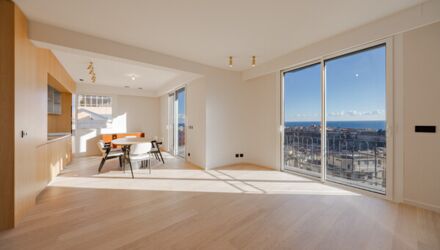
Appartamento luminoso di 3 stanze da ristrutturare ad un piano alto, a due passi dal Larvotto
Situato all'ottavo piano di un edificio con ascensore, il Palais Belvédère si trova nella zona ambita di La Rousse - Saint Roman. Questo appartamento di 3 stanze di 63 m² offre soffitti alti e una vista splendida. Un appartamento funzionale e idealmente situato, vicino al Boulevard d'Italie e al Larvotto. Questo appartamento da rinnovare offre un grande potenziale di ristrutturazione per creare un interno a sua immagine.
 Esclusiva
Prezzo su richiesta
Palais du Printemps · Moneghetti
Magnifico attico ristrutturato con vista sul mare - Le Palais du Printemps
Nel cuore dei Moneghetti, scopri questo attico duplex, una perfetta fusione tra l'eleganza di un edificio borghese e una ristrutturazione contemporanea. Sali la sua scala interna e lasciati sorprendere da un'ampia terrazza sul tetto, dotata di pergolato e cucina estiva, che rivela una vista mozzafiato sul Mar Mediterraneo.
 10 300 000 €
Villa Minerve · Carré d'Or
6 STANZE - VILLA MINERVE
Nel cuore di Monte-Carlo, a due passi dal Carré d'Or, questo superbo appartamento di 6 stanze di 185 m² secondo la legge 887 offre una vista mozzafiato su Port Hercule.
Recherches fréquentes
Les derniers articles


Contatta la nostra agenzia immobiliare a Monaco



In quale quartiere vorresti cercare il tuo futuro appartamento?