Hypothek in Monaco: die Kosten, die Käufer zu spät entdecken
Publié par Paolo Petrini le 04/09/2026
Temps de lecture
23
min.
Steuern und Gesetzgebung
Eine Hypothekeneintragung kostet in Monaco rund 0,92 % des gesicherten Betrags, nicht des Kaufpreises der Wohnung.
Entdecken Sie unsere Auswahl an Wohnungen
zum Kauf in Monaco
zum Kauf in Monaco
Studios, 2- bis 5-Zimmer-Wohnungen, Penthouses und exklusive Prestigeimmobilien.
Dieser Prozentsatz setzt sich aus zwei getrennten Posten zusammen: einer Abgabe von 0,65 % für die Hypothekenformalität und einer tarifierten Notargebühr von 0,27 % für die Abfassung des Eintragungsantrags (bordereau). Wer seinen Kauf mit 10 Millionen Euro finanziert, muss also allein für die Bestellung der Sicherheit nahezu 92.000 Euro einplanen, zusätzlich zu den Übertragungsabgaben, den Notarkosten und etwaigen Bearbeitungsgebühren der Bank.
Wer aus Deutschland, Österreich oder der Schweiz kommt, kennt das Prinzip: Eine Grundschuld oder Hypothek wird im Grundbuch eingetragen, dafür fallen eine Notargebühr und Kosten der Eintragung an, und am Ende der Finanzierung steht eine Löschungsbewilligung. In Monaco folgt die Logik jedoch einem anderen Grundsatz: Die Kosten sind proportional zum eingetragenen Betrag, und zwar beim Eintritt wie beim Austritt. Es handelt sich um einen vollkommen legalen und im Voraus bezifferbaren Posten. Das Problem ist nicht seine Existenz. Es ist der Zeitpunkt, zu dem der Käufer davon erfährt: sehr oft erst in der Finanzierungsphase, wenn die Anzahlung geleistet und der Vorvertrag unterzeichnet ist. In diesem Moment wird die Summe nicht mehr verhandelt, sie wird absorbiert. Und das ist nur der Eintrittspreis: Dieselbe Hypothek beim Wiederverkauf löschen zu lassen hat ihren eigenen Tarif, und der ist noch höher.
Das Wichtigste in KürzeHypothekenkosten Monaco
Das Wichtigste in Kürze: die Hypothekenkosten in Monaco
Die Hypothekenkosten in Monaco betragen rund 0,92 % des gesicherten Betrags. Die folgenden Punkte bestimmen die tatsächliche Rechnung.
- Die Gesamtkosten einer Hypothekeneintragung in Monaco belaufen sich auf 0,92 % des eingetragenen Betrags.
- Dieser Satz addiert eine Abgabe von 0,65 % auf die Hypothekenformalität und eine Notargebühr von 0,27 % für den Eintragungsantrag (bordereau).
- Bemessungsgrundlage ist der hypothekarisch gesicherte Betrag, niemals der Kaufpreis der Wohnung.
- Ein Kauf von 20 Millionen Euro, der mit 10 Millionen finanziert wird, verursacht rund 92.000 Euro Eintragungskosten, nicht 184.000 Euro.
- Die Bank kann das Kapital zuzüglich Nebenforderungen (Zinsen und Kosten) eintragen lassen: Der gesicherte Betrag übersteigt dann das aufgenommene Darlehen.
- Eine Eintragung sichert die Hypothek für zehn Jahre und muss vor Ablauf dieser Frist erneuert werden, um ihren Rang zu wahren, was bei langen Krediten einen zweiten Kostenposten auslösen kann.
- Ein Verkauf vor Ablauf setzt eine Löschung der Hypothek (mainlevée) voraus, tarifiert mit 0,50 % Notargebühr und 0,50 % Abgabe, während ein Vorgang, der nur das Pfandobjekt reduziert, mit wenigen Euro abgegolten ist.
- Die Kosten zeigen sich häufig erst nach Zahlung der Anzahlung, wenn der Käufer bereits gebunden ist und keinen Verhandlungsspielraum mehr hat.
Petrini-Tipp: Stellen Sie die Frage nach den Kosten der Sicherheit gleich beim ersten Finanzierungsgespräch, bevor Sie eine Anzahlung leisten. Lassen Sie sich von Ihrer Bank schriftlich den genauen Betrag nennen, der im Eintragungsantrag stehen wird. Diese Zahl, und nur sie, bestimmt die einzuplanende Summe.
Warum in Monaco von 1 % Hypothekenkosten die Rede ist
Die genaue Zahl lautet 0,92 %, und es handelt sich nicht um eine Bankprovision. Zwei gesetzlich geregelte Abgaben überlagern sich bei der Bestellung der Sicherheit.
Die erste ist eine Abgabe für die Hypothekenformalität. Das Gesetz Nr. 580 vom 29. Juli 1953 über die Registrierungs- und Hypothekenabgaben setzt den Satz für die Eintragung hypothekarisch gesicherter Forderungen auf 0,65 % fest. Diese Abgabe ist nicht verhandelbar: Sie wird fällig, sobald die Sicherheit beim Hypothekenregister von Monaco (Conservation des Hypothèques) eingetragen wird.
Die zweite ist die Notargebühr für die Abfassung des Eintragungsantrags, festgesetzt auf 0,27 % durch die Souveräne Verordnung Nr. 15.252 vom 13. Februar 2002 über den Notartarif. Es handelt sich also nicht um ein frei vereinbartes Honorar, sondern um eine durch einen Rechtstext tarifierte Vergütung, wie bei den übrigen Urkunden der Kanzlei. Die Unterscheidung ist von Bedeutung: Die Notare von Monaco wenden einen öffentlichen Tarif an, den der Käufer Zeile für Zeile nachprüfen kann.
Zusammen ergeben diese beiden Posten 0,92 %, in Bankgesprächen gern auf „rund 1 %“ gerundet. Die Rundung ist bequem, verdeckt aber die eigentliche Frage, die vor der Unterzeichnung fast niemand stellt: 0,92 % wovon?
Auf welche Summe die 0,92 % berechnet werden
Die Hypothekenkosten werden auf den hypothekarisch gesicherten Betrag berechnet, also auf die Summe, die tatsächlich im Eintragungsantrag steht, und nicht auf den für die Wohnung gezahlten Preis.
Diese Nuance ändert alles, sobald das Eigenkapital ins Gewicht fällt. Wer eine Wohnung für 20 Millionen Euro kauft, 10 Millionen selbst einbringt und die restlichen 10 Millionen aufnimmt, zahlt nicht 0,92 % von 20 Millionen. Trägt die Bank eine Hypothek von 10 Millionen Euro ein, beträgt die Bemessungsgrundlage 10 Millionen, und die Eintragung kostet rund 92.000 Euro. Der Unterschied zu einer Berechnung auf Basis des Kaufpreises übersteigt 90.000 Euro, was selbst in diesem Marktsegment alles andere als nebensächlich ist.
Aus demselben Grund tragen zwei Käufer, die dieselbe Immobilie zum selben Preis erwerben, nicht dieselben Sicherungskosten. Wer den gesamten Erwerb finanziert, trägt eine Eintragung auf die gesamte Summe. Wer nur einen Teil des Preises aufnimmt, trägt die Eintragung nur auf diesen Teil. Die Kosten der Hypothek richten sich nicht nach dem Wert der Immobilie, sondern nach dem Risiko, das die Bank abdecken will. Man muss allerdings wissen, was die Bank genau einträgt, denn der Kreditbetrag ist nicht immer der Betrag der Sicherheit.
Darlehensbetrag und gesicherter Betrag stimmen nicht immer überein
Der eingetragene Betrag kann das aufgenommene Kapital übersteigen, denn die Bank hat die Möglichkeit, zusätzlich Nebenforderungen absichern zu lassen, die Zinsen, Kosten und etwaige Zahlungsrückstände abdecken.
Der Mechanismus ist im Recht der dinglichen Sicherheiten klassisch: Die Hypothek deckt nicht nur das Kapital, sondern auch das, was damit zusammenhängt. Je nach Formulierung der Urkunde kann die Bemessungsgrundlage also über das reine Darlehenskapital hinausgehen. Deshalb ist vom hypothekarisch gesicherten Betrag zu sprechen und nicht vom Kreditbetrag: Beide fallen oft zusammen, aber nicht immer, und die Differenz wird in Abgaben bezahlt.
Die praktische Regel, die daraus folgt, ist einfach. Berechnen Sie Ihr Budget niemals auf das Kapital, das Sie aufnehmen, sondern fragen Sie Ihren Bankberater nach dem genauen Betrag, der im Eintragungsantrag stehen wird, Nebenforderungen eingeschlossen. Diese Frage, vor Ausfertigung des Darlehensangebots gestellt, dauert dreißig Sekunden und schafft vollständige Klarheit. Die Praxis unterscheidet sich von Institut zu Institut, und die Liste der in Monaco vertretenen Banken gibt einen Eindruck von der Zahl der Akteure, die einen Erwerb im Fürstentum finanzieren können. Ist dieser Betrag bekannt, passt die Rechnung in eine Zeile.
Vier Beispielrechnungen zu den Eintragungskosten
Die folgenden Größenordnungen veranschaulichen den Abstand zwischen dem Kaufpreis und der tatsächlichen Bemessungsgrundlage der Hypothekenkosten. Sie unterstellen, dass der eingetragene Betrag exakt dem aufgenommenen Kapital entspricht, eine Annahme, die im Einzelfall zu bestätigen ist.
Richtwerte für die Kosten einer Hypothekeneintragung in Monaco
Berechnung mit 0,92 % des eingetragenen Betrags (Abgabe von 0,65 % nach dem Gesetz Nr. 580 vom 29. Juli 1953 und Notargebühr von 0,27 % nach der Souveränen Verordnung Nr. 15.252 vom 13. Februar 2002). Stand: 2. September 2026.
| Kaufpreis | Eingetragener Betrag | Kosten zu 0,92 % | Petrini-Einordnung |
|---|---|---|---|
| 5.000.000 € | 3.000.000 € | 27.600 € | Minderheitsfinanzierung: Die Kosten bleiben überschaubar |
| 20.000.000 € | 10.000.000 € | 92.000 € | Der häufigste Fall eines nicht eingeplanten Budgets |
| 20.000.000 € | 15.000.000 € | 138.000 € | Mehrheitsfinanzierung: Der Unterschied wird strukturell |
| 30.000.000 € | 20.000.000 € | 184.000 € | Vom ersten Finanzierungsgespräch an einzuplanen |
Tabelle von Petrini Exclusive Real Estate Monaco. Richtwerte ohne etwaige Nebenforderungen und ohne sonstige Erwerbskosten, für jedes Dossier bei Bank und Notar zu bestätigen.
Diese Zahlen sind bewusst grob. Sie ersetzen keine notarielle Abrechnung, geben aber die Größenordnung, die am häufigsten fehlt, wenn der Käufer zwischen Barzahlung und Kredit abwägt. Für den Rest des Erwerbsbudgets liefert unser Rechner für die Notarkosten in Monaco in wenigen Sekunden eine erste Schätzung. Bleibt eine Frage, die diese Zahlen nicht beantworten: Warum entdeckt der Käufer sie so spät?
Warum der Käufer diese Kosten zu spät entdeckt
Diese Kosten kommen spät, weil sie erst bei der Bestellung der Sicherheit sichtbar werden, also in einer Phase, in der der Käufer bereits an die Immobilie gebunden ist.
Der zeitliche Ablauf eines Erwerbs in Monaco erklärt das Phänomen. Der Käufer wählt seine Wohnung, einigt sich auf einen Preis, unterzeichnet und leistet beim Notar eine Anzahlung, die in der Regel 10 % des Preises beträgt. Die Finanzierung wird danach strukturiert. Wenn die Bank endlich ihre Sicherheit und die Kosten ihrer Eintragung im Detail darlegt, ist das Dossier bereits in Gang, die Anzahlung gebunden und der Zeitplan festgelegt. Der Käufer verzichtet nicht wegen zweiundneunzigtausend Euro auf den Erwerb. Er zahlt sie.
Dann folgt eine Frage, die unsere Kunden ausnahmslos stellen: Warum hat mir das niemand vorher gesagt? Die Antwort liegt in der Rollenverteilung. Wir sind der Auffassung, dass es zunächst dem kreditgebenden Institut obliegt, diese Kosten bei der Vorlage seines Angebots auszuweisen, da es über die Sicherheit und deren Höhe entscheidet. Der Notar wird bei der Beurkundung tätig und beziffert dann, was zuvor entschieden wurde. Bleibt die Agentur, und hier entscheidet sich die Sache tatsächlich: Ein Berater, der diesen Mechanismus nicht kennt, kann seinen Kunden selbstverständlich nicht warnen. Das Thema ist nicht verborgen, es fehlt schlicht in den Gesprächen, solange niemand es auf den Tisch legt.
Wir haben kürzlich einen Käufer begleitet, dessen Finanzierung fünfzehn Millionen Euro überstieg und der diesen Posten nicht in seinen Finanzierungsplan aufgenommen hatte. Die Information hatte ihn vor den letzten Schritten des Dossiers nicht erreicht, obwohl der betreffende Betrag an die hundertfünfzigtausend Euro heranreichte. Seither weisen wir systematisch auf diese Kosten hin, sobald eine Bankfinanzierung in Betracht kommt, noch vor der Suche nach der Immobilie. Das ist keine Finanzberatung, sondern Marktinformation: Wir sagen, dass eine Ausgabe existiert, nennen ihre Größenordnung und verweisen den Kunden für die genaue Zahl seines Dossiers an seinen Bankberater und seinen Notar.
Fachlicher Blick
Monaco ist nicht der reine Barzahlermarkt, als der es beschrieben wird
Die Medienberichterstattung über Monaco legt oft nahe, dass Erwerbe dort grundsätzlich ohne Finanzierung abgewickelt werden. Unsere Beobachtungen weisen in eine andere Richtung: Der Rückgriff auf Kredit bleibt häufig, auch bei Käufern, die bar zahlen könnten. Der Kredit folgt dann einer Logik von Hebelwirkung und Vermögensstrukturierung, nicht einem Liquiditätszwang. Die in Monaco ansässigen internationalen Großvermögen bilden dabei keine Ausnahme, sodass die Kosten der hypothekarischen Sicherheit in diesem Segment weit mehr Käufer betreffen, als man annimmt.
Der Eintrittspreis ist jedoch nur die erste Begegnung. Die zweite folgt zehn Jahre später.
Was nach zehn Jahren Kreditlaufzeit geschieht
Eine Hypothekeneintragung sichert die Hypothek für zehn Jahre und muss vor Ablauf dieser Frist erneuert werden, um die Sicherheit und ihren Rang zu wahren.
Dieser Punkt ist Käufern kaum bekannt, obwohl er bei langen Finanzierungen unmittelbare finanzielle Folgen hat. Der Grundsatz ist im monegassischen Recht alt und beständig: Artikel 113 der Verordnung vom 29. April 1828 legt diese Zehnjahresfrist fest, und die Rechtsprechung des Gerichts erster Instanz von Monaco hat in Erinnerung gerufen, dass die unterlassene Erneuerung innerhalb von zehn Jahren die hypothekarische Sicherheit und ihren Rang erlöschen lässt, ohne die Schuld selbst zu beseitigen. Der Gläubiger kann dann eine neue Eintragung vornehmen, verliert aber seinen ursprünglichen Rang, was keine Bank leichten Herzens hinnimmt.
Konkrete Folge für einen Kreditnehmer: Bei einem Kredit über zwanzig Jahre, und mehr noch bei einem endfälligen Darlehen, dessen Kapital bis zum Laufzeitende geschuldet bleibt, erfolgt die Erneuerung der Eintragung zu einem Zeitpunkt, an dem der ausstehende Betrag noch sehr hoch ist. Auch der Erneuerungsantrag unterliegt nach demselben Tarif einer Notargebühr von 0,27 %, und die Erneuerungsformalität löst eine Abgabe aus. Mit anderen Worten: Nach etwa zehn Jahren können erhebliche zweite Hypothekenkosten anfallen, auf eine Restschuld, die nicht notwendigerweise gesunken ist.
Diese zweite Begegnung wiegt umso schwerer, als das Kapital nicht gesunken ist. Hier kommt die Struktur des Kredits selbst ins Spiel.
Tilgungsdarlehen oder endfälliges Darlehen: Die Struktur verändert die Rechnung
Die Art, wie das Kapital zurückgezahlt wird, bestimmt die Kosten einer etwaigen Erneuerung der Eintragung nach zehn Jahren.
Ein Tilgungsdarlehen zahlt mit jeder Rate Kapital zurück. Nach zehn Jahren ist die Restschuld deutlich gesunken, und die Erneuerung der Eintragung betrifft einen geringeren Betrag. Ein endfälliges Darlehen tilgt das Kapital erst am Laufzeitende, der Kreditnehmer zahlt zwischenzeitlich nur die Zinsen. Nach zehn Jahren liegt der ausstehende Betrag nahe der ursprünglichen Summe, und die Erneuerung wird auf dieser hohen Basis berechnet.
Zwei Käufer, die zur selben Zeit dieselbe Summe aufgenommen haben, können so über die Laufzeit sehr unterschiedliche Sicherungskosten tragen, allein aufgrund der gewählten Tilgungsstruktur. Dieser Parameter gehört von Beginn an in den Finanzierungsplan, ebenso wie der Zinssatz. Zu vermeiden bleibt die Verwechslung dieser Erneuerung mit einem anderen Mechanismus, der oft im selben Gespräch zur Sprache kommt.
Erneuerung der Eintragung und Neubewertung der Immobilie: zwei verschiedene Dinge
Die zehnjährige Erneuerung ist eine rechtliche Formalität zur Erhaltung der Sicherheit. Die periodische Neubewertung der Wohnung ist eine Bankpraxis zur Risikoüberwachung. Beide folgen nicht derselben Logik und werden nicht zum selben Zeitpunkt ausgelöst.
Eine Bank kann in ihrem Kreditvertrag durchaus vorsehen, die finanzierte Immobilie periodisch neu bewerten zu lassen, um zu prüfen, ob das Verhältnis zwischen ausstehender Schuld und Wert der Sicherheiten innerhalb der vereinbarten Grenzen bleibt. Verschlechtert sich dieses Verhältnis über eine vertragliche Schwelle hinaus, kann das Institut vom Kreditnehmer zusätzliche Sicherheiten, die Verpfändung weiterer Vermögenswerte oder eine vorzeitige Teilrückzahlung verlangen. Es handelt sich um Deckungsklauseln, deren Modalitäten in der Kreditdokumentation stehen und von Dossier zu Dossier variieren.
Diese Neubewertung hat mit dem zehnjährigen Verfall der Eintragung nichts zu tun. Die erste gehört zur Vertragsbeziehung zwischen Bank und Kunde, die zweite zum Recht der Sicherheiten und der Grundbuchpublizität. Ein Kreditnehmer kann seine Immobilie mehrfach neu bewertet sehen, ohne dass eine Erneuerung der Eintragung fällig wäre, und umgekehrt. Wer beides verwechselt, plant sowohl Kosten als auch Pflichten falsch. Eintritt, Erneuerung: Es fehlt noch ein dritter Moment, der des Austritts.
Die Austrittskosten: Was die Löschung der Hypothek beim Verkauf kostet
Eine Hypothek löschen zu lassen hat ihren eigenen Tarif, getrennt von dem der Eintragung, und er ist noch höher: rund 1 % der freigegebenen Summe.
Der Mechanismus ist der folgende. Solange der Kredit läuft, bleibt die Eintragung beim Hypothekenregister von Monaco (Conservation des Hypothèques) veröffentlicht. Verkaufen Sie die Immobilie vor dem Erlöschen dieser Eintragung, verlangt der Käufer eine lastenfreie Immobilie, und es muss eine Löschung der Hypothek (mainlevée) erfolgen, also die förmliche Freigabe der Sicherheit. Wer die Löschungsbewilligung aus seinem Heimatland kennt, denkt dabei an eine überschaubare Formalität am Ende der Finanzierung. In Monaco ist die Löschung, die die Forderung freigibt, nach denselben Rechtstexten tarifiert, und zwar proportional zur freigegebenen Summe. Das hat in der Erfahrung eines deutschsprachigen Käufers kein Gegenstück.
Die Souveräne Verordnung Nr. 15.252 vom 13. Februar 2002 unterscheidet unter der Rubrik „Löschung einer Hypotheken- oder Privilegeintragung“ zwei Fallgestaltungen. Eine endgültige oder teilweise Löschung, die die gesicherte Forderung reduziert, löst eine Notargebühr von 0,50 % aus. Eine Löschung, die nur das Pfandobjekt reduziert, löst eine Notargebühr von 1 Euro aus. Das Gesetz Nr. 580 vom 29. Juli 1953 folgt bei den Abgaben derselben Logik: Vollständige oder teilweise Löschungen von Hypotheken unterliegen dem Satz von 0,50 %, bei einer bloßen Reduzierung der Eintragung wird hingegen nur eine feste Abgabe von 10 Euro je Urkunde erhoben.
Zwei Wege, eine Hypothek zu löschen, zwei Tarife ohne gemeinsames Maß
Notargebühren nach der Souveränen Verordnung Nr. 15.252 vom 13. Februar 2002, Abgaben nach dem Gesetz Nr. 580 vom 29. Juli 1953 (Art. 8). Stand: 2. September 2026. Beispiel auf Basis einer Sicherheit von 10 Millionen Euro.
| Vorgang | Notargebühr | Erhobene Abgabe | Größenordnung bei 10 Mio. € |
|---|---|---|---|
| Endgültige oder teilweise Löschung, die gesicherte Forderung reduzierend | 0,50 % (mindestens 2 €) | 0,50 % | Rund 100.000 € |
| Vorgang, nur das Pfandobjekt oder die Eintragung reduzierend | 1 € | Feste Abgabe von 10 € | Wenige Euro Formalität |
Tabelle von Petrini Exclusive Real Estate Monaco. Die genaue Einordnung des Vorgangs obliegt dem beurkundenden Notar und dem Einverständnis der Bank, Dossier für Dossier.
Der Unterschied ist keine Nuance im Tarif, sondern ein Verhältnis von mehreren Tausend zu eins. Und er erklärt eine Praxis, die man auf dem monegassischen Markt antrifft und die nur wenige Käufer verstehen, wenn man sie ihnen beschreibt.
Warum manche Verkäufer ein Kellerabteil behalten
Weil es wenige Euro Formalität kostet, eine Wohnung aus dem Haftungsumfang einer Hypothek herauszunehmen, während die vollständige Löschung der Sicherheit rund 1 % der freigegebenen Summe kostet.
Ausgangspunkt ist eine Realität des monegassischen Immobilienmarkts: Man kauft selten eine einzige Einheit. Ein Erwerb umfasst meist eine Wohnung, einen oder zwei Stellplätze und ein Kellerabteil, und die Bank trägt ihre Hypothek auf alle diese Einheiten ein. Der Haftungsumfang der Sicherheit erfasst also das Ganze.
Dann kommt der Tag des Wiederverkaufs, bevor die Eintragung ausgelaufen ist. Zwei Wege stehen offen. Der erste besteht darin, die Löschung der Hypothek zu beantragen, die das Erlöschen der Forderung feststellt und den Tarif von 0,50 % Notargebühr und 0,50 % Abgabe auslöst. Der zweite besteht darin, nur die tatsächlich verkauften Einheiten aus dem Haftungsumfang zu entlassen, die Wohnung und den Stellplatz, und die Eintragung auf einer Einheit fortbestehen zu lassen, die der Verkäufer behält, in der Praxis das Kellerabteil.
Hier ist eine Formulierung zu korrigieren, die man oft hört, denn sie verhindert das Verständnis des Mechanismus. Man „überträgt“ die Hypothek nicht von der Wohnung auf das Kellerabteil. Das Kellerabteil gehörte von Anfang an zum Haftungsumfang. Was geschieht, ist, dass die anderen Einheiten aus diesem Haftungsumfang entlassen werden. Die Eintragung verschiebt sich nicht, sie schrumpft.
Wohnung und Stellplatz werden dann frei von jeder Eintragung verkauft, während die Sicherheit formell auf dem behaltenen Kellerabteil weiterbesteht. Und der Zehnjahreskalender erledigt den Rest: Wird die Eintragung nicht erneuert, verliert sie mit Ablauf der zehn Jahre ihre Wirkung, ohne dass eine endgültige Löschung hätte bezahlt werden müssen.
Drei Voraussetzungen machen diese Überlegung wirksam, und sie hängen nicht vom Verkäufer ab. Die Einheiten müssen rechtlich selbstständig und als solche identifiziert sein. Die Bank muss zustimmen, was voraussetzt, dass ihre Forderung beglichen oder anderweitig ausreichend gedeckt ist, denn ein Kellerabteil stellt offensichtlich keine ernsthafte wirtschaftliche Sicherheit für eine Restschuld von mehreren Millionen dar. Schließlich muss der Notar den Vorgang einordnen, da diese Einordnung den anwendbaren Tarif bestimmt. Mit anderen Worten: Es ist kein Recht des Kreditnehmers, sondern eine zu verhandelnde Möglichkeit, und sie wird lange vor dem Verkaufsstart vorbereitet.
Wir haben diese Gestaltung in der Praxis gesehen. Sie ist also weder Theorie noch Flurfunk, und genau deshalb verdient sie eine korrekte Erklärung: Ein Verkäufer, der von dieser Möglichkeit erst nach Unterzeichnung des Vorvertrags erfährt, hat es nicht mehr in der Hand, sie zu organisieren. Die Frage stellt sich in dem Moment, in dem man entscheidet, von welchen Einheiten man sich trennt, nicht im Moment der Unterschrift.
Die Gestaltung mit dem Kellerabteil wirkt beim Austritt. Andere Entscheidungen, weiter vorn, wirken beim Eintritt: die Art der Sicherheit selbst.
Nicht alle Sicherheiten kosten in der Formalität gleich viel
Der anwendbare Tarif hängt von der Art der Sicherheit ab, die die Bank nimmt, und der Abstand ist erheblich: von 0,92 % bei einer Hypothek bis zu einigen Dutzend Euro bei einer Verpfändung von Wertpapieren.
Der Befund ist rein dokumentarisch. Dasselbe Gesetz Nr. 580 vom 29. Juli 1953, das die Abgabe auf die Eintragung hypothekarisch gesicherter Forderungen auf 0,65 % festsetzt, sieht in seinem Artikel 29 einen Satz von 0,01 % für die Eintragung von Verpfändungen vor und in seinem Artikel 2 bis eine feste Abgabe von 50 Euro für die Registrierung jeder Urkunde zur Bestellung eines Pfandrechts an Geld oder Wertpapieren (Volltext auf Legimonaco). Die folgende Tabelle stellt diese Mechanismen einander gegenüber.
Die vier großen Familien von Sicherheiten und ihre Formalitätskosten
Formalitätstarife nach dem Gesetz Nr. 580 vom 29. Juli 1953 (Art. 2 bis und 29) und der Souveränen Verordnung Nr. 15.252 vom 13. Februar 2002. Stand: 2. September 2026. Ohne Zinsen, Bearbeitungsgebühren und Bewertungskosten.
| Sicherheit | Worauf sie lastet | Formalitätskosten | Was das bedeutet |
|---|---|---|---|
| Vertragliche Hypothek | Die finanzierte Wohnung | 0,92 % des eingetragenen Betrags | Die Bank kann die Immobilie verwerten lassen und sich vorrangig befriedigen. Eintragung vor Ablauf von zehn Jahren zu erneuern. |
| Verpfändung von Finanzanlagen, sogenannter Lombardkredit | Ein Depot aus Aktien, Fonds oder Anleihen | 0,01 % bei der Eintragung, 50 € feste Abgabe auf die Pfandurkunde | Die Vermögenswerte bleiben Ihr Eigentum und erwirtschaften weiter Erträge. Nachschuss fällig, wenn die Märkte fallen. |
| Gemischte Struktur | Die Immobilie und ergänzend ein Depot | 0,92 % nur auf den hypothekarisch gesicherten Teil | Häufig bei großen Dossiers. Die Kosten folgen dem tatsächlich eingetragenen Betrag, nicht dem Darlehensbetrag. |
| Hypothekenversprechen | Eine Verpflichtung, später eine Hypothek zu bestellen | Keine Eintragung, also keine Eintragungsabgabe | Heute wird nichts veröffentlicht. Die Bank muss zu gegebener Zeit eintragen lassen, ohne den Rang, den sie sonst gehabt hätte. |
Tabelle von Petrini Exclusive Real Estate Monaco. Die angegebenen Kosten betreffen ausschließlich die Formalität der Sicherheit. Die Wahl der Sicherheit obliegt der kreditgebenden Bank und hängt vom jeweiligen Dossier ab.
Der Lombardkredit: eine Sicherheit ohne Hypothek
Der Lombardkredit ist ein Darlehen, das durch die Verpfändung eines Wertpapierdepots gesichert wird und nicht durch eine Hypothek auf die erworbene Immobilie.
Der Mechanismus lässt sich einfach zusammenfassen. Sie halten Aktien, Anleihen oder Fonds und möchten sie nicht verkaufen, um Ihre Wohnung zu kaufen. Sie verpfänden sie bei der Bank, die Ihnen im Gegenzug einen Prozentsatz ihres Werts leiht. Sie bleiben Eigentümer dieser Vermögenswerte und beziehen weiterhin die Dividenden und Kupons, die sie abwerfen. Allerdings können Sie nicht mehr frei darüber verfügen, solange der Kredit läuft.
Der beliehene Prozentsatz hängt von der Art der hinterlegten Vermögenswerte ab. Ein Anleihedepot guter Qualität erlaubt eine höhere Finanzierung als eine volatile Aktienposition, weil die Bank ihren Vorschuss am Risiko eines Wertverlusts der Sicherheit ausrichtet. Dieselbe Logik erklärt die wichtigste Gegenleistung des Instruments: Sinkt der Wert des Depots, kann das Institut einen Nachschuss oder eine Teilrückzahlung verlangen, um das vereinbarte Verhältnis zwischen Schuld und Sicherheit wiederherzustellen. Das nennt man einen Margin Call.
Der Lombardkredit verlagert das Risiko also von der Immobilie auf die Finanzmärkte. Er ist nicht „billiger“ im absoluten Sinn, denn er hat seine eigenen Zinsen und seine eigenen Anforderungen. Sicher und belegt ist allein der Punkt, der uns hier beschäftigt: Ohne eingetragene Hypothek fällt die Formalität von 0,92 % nicht an. Der Vergleich endet dort, wo die Beratung beginnt, und diese Grenze verdient es, klar gezogen zu werden.
Was wir sagen, und was wir nicht sagen
Unsere Rolle endet bei der Marktinformation. Wir beraten nicht zu Finanzierungsstrukturen und bewerten nicht die Zweckmäßigkeit des einen oder anderen Bankprodukts: Das ist weder unser Beruf noch unsere Zulassung.
Was wir wissen und unseren Kunden sagen, lässt sich in drei Punkten zusammenfassen. Sicherungskosten existieren. Sie variieren je nach gewählter Sicherheit stark, in einem Verhältnis, das von eins bis zu mehreren Tausend reichen kann. Und die Wahl dieser Sicherheit obliegt der kreditgebenden Bank nach dem Profil des Dossiers, niemals dem Käufer allein. Die Frage verdient es daher, früh gestellt zu werden, und zwar denen, die sie beantworten können. Man muss nur wissen, welche.
Wie Sie die tatsächlichen Kosten Ihrer Finanzierung vorwegnehmen
Drei Fragen, vor der Unterzeichnung des Darlehensangebots gestellt, genügen, um die böse Überraschung zu vermeiden.
- Welcher genaue Betrag wird im Eintragungsantrag stehen, Nebenforderungen eingeschlossen?
- Wie hoch sind die Gesamtkosten der Formalität, Abgabe und Notargebühr getrennt ausgewiesen?
- Erfordert die Laufzeit des Kredits eine Erneuerung der Eintragung, und zu welchem Zeitpunkt?
Diese drei schriftlich eingeholten Antworten verwandeln einen vagen Posten in eine präzise Budgetzeile. Sie verbinden sich anschließend mit den übrigen Kosten beim Immobilienkauf in Monaco zu den vollständigen Erwerbskosten, jenen, die mit dem ausgewiesenen Preis der Immobilie zu vergleichen sind.
Hier zeigt sich die Qualität der Begleitung. Mit 47 Jahren Erfahrung in der Immobilienbranche, davon 32 in Monaco, verfolgt unsere Agentur den monegassischen Markt Gebäude für Gebäude, mit dem Gedächtnis an Transaktionen und Residenzen, das diese Kontinuität erlaubt. Diese Kenntnis dient nicht nur der Einordnung eines Preises: Sie erlaubt es, ein Dossier zu ordnen, Reibungspunkte mit Bank und Notar vorwegzunehmen und einem Käufer zu sagen, was ihm niemand gesagt hat, bevor er nicht mehr zurück kann. Bei einem Kauf von mehreren Millionen Euro bemisst sich der Wert der Beratung an dem, was sie vermeidet, nicht an dem, was sie verspricht.
Wer heute ein Penthouse zum Kauf in Monaco ins Auge fasst und es zur Hälfte finanziert, muss seinen Finanzierungsplan mit einer Zeile mehr lesen. Sie ist nicht die höchste der Abrechnung. Sie ist schlicht diejenige, die man am spätesten entdeckt, und genau das macht sie teuer.
FAQHypothekenkosten Monaco
Häufige Fragen zu den Hypothekenkosten in Monaco
- Was kostet eine Hypothek in Monaco?
Eine Hypothekeneintragung kostet in Monaco rund 0,92 % des gesicherten Betrags. Dieser Satz addiert eine Abgabe von 0,65 % für die Hypothekenformalität und eine Notargebühr von 0,27 % für die Abfassung des Eintragungsantrags. Bei einer Eintragung von 10 Millionen Euro belaufen sich die Kosten also auf rund 92.000 Euro. - Werden die Hypothekenkosten auf den Kaufpreis oder auf den Darlehensbetrag berechnet?
Weder ganz das eine noch ganz das andere: Sie werden auf den hypothekarisch gesicherten Betrag berechnet, also auf die tatsächlich im Eintragungsantrag genannte Summe. Dieser Betrag entspricht oft dem aufgenommenen Kapital, kann es aber übersteigen, wenn die Bank Nebenforderungen für Zinsen und Kosten absichern lässt. Der Kaufpreis der Immobilie geht niemals in die Berechnung ein. - Was kostet die Löschung einer Hypothek in Monaco?
Das hängt von der Art des Vorgangs ab, und der Abstand ist erheblich. Eine endgültige oder teilweise Löschung, die die gesicherte Forderung reduziert, löst eine Notargebühr von 0,50 % und eine Abgabe von 0,50 % aus, also rund 1 % der freigegebenen Summe, nahezu 100.000 Euro bei einer Sicherheit von 10 Millionen. Ein Vorgang, der nur das Pfandobjekt reduziert, unterliegt einer Notargebühr von 1 Euro und einer festen Abgabe von 10 Euro. Die genaue Einordnung des Vorgangs obliegt dem Notar und der Bank. - Muss die Hypothek während der Kreditlaufzeit erneut bezahlt werden?
Ja, wenn der Kredit länger als zehn Jahre läuft. Eine Eintragung sichert die Hypothek für zehn Jahre und muss vor Ablauf dieser Frist erneuert werden, um die Sicherheit und ihren Rang zu wahren. Der Erneuerungsantrag löst dieselbe Notargebühr von 0,27 % aus, und die Formalität eine Abgabe, jeweils auf die Restschuld. Ein langes endfälliges Darlehen kann so hohe zweite Kosten verursachen. - Kann man beim Kauf in Monaco die Hypothek vermeiden?
Die Wahl der Sicherheit obliegt der kreditgebenden Bank, nicht dem Käufer. Andere Sicherheiten existieren und haben nicht denselben Formalitätstarif: Das Gesetz Nr. 580 vom 29. Juli 1953 setzt die Abgabe auf die Eintragung von Verpfändungen auf 0,01 % und die Registrierung einer Pfandurkunde über Wertpapiere auf 50 Euro fest, gegenüber 0,65 % auf Hypothekeneintragungen. Das ist der Fall beim Lombardkredit, der durch die Verpfändung eines Wertpapierdepots gesichert wird: Ohne eingetragene Hypothek fällt die Formalität von 0,92 % nicht an. Petrini Exclusive Real Estate Monaco empfiehlt, diese Frage vor Ausfertigung des Darlehensangebots an Bankberater und Notar zu richten.
Autor
Nos derniers biens disponibles
 Sole agent
3 700 000 €
Palais Belvédère · La Rousse - Saint Roman
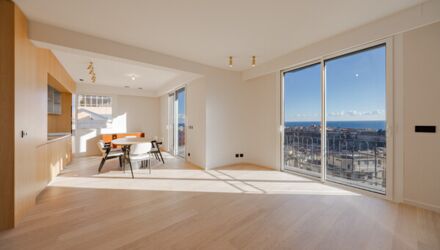
Helle 3-Zimmer-Wohnung wird auf einem hohen Stockwerk renoviert, nur einen Steinwurf von Larvotto entfernt
Im 8. Stock eines Gebäudes mit Aufzug gelegen, befindet sich das Palais Belvédère im begehrten Viertel La Rousse – Saint Roman. Diese 3-Zimmer-Wohnung von 63 m² bietet hohe Decken und eine wunderschöne Aussicht. Eine funktionale und ideal gelegene Wohnung, nahe dem Boulevard d'Italie und dem Larvotto. Diese Wohnung bietet großes Potenzial für Renovierungen, um ein Interieur nach seinem Stil zu schaffen.
 Sole agent
Preis auf Anfrage
Palais du Printemps · Moneghetti
Prächtiges renoviertes Penthouse mit Meerblick – Le Palais du Printemps
Entdecken Sie im Herzen der Moneghetti dieses Duplex-Penthouse, eine perfekte Verschmelzung zwischen der Eleganz eines bürgerlichen Gebäudes und einer zeitgenössischen Renovierung. Steigen Sie die Innentreppe hinauf und lassen Sie sich von einer großen Dachterrasse überraschen, die mit einer Pergola und einer Sommerküche ausgestattet ist und einen atemberaubenden Blick auf das Mittelmeer bietet.
 10 300 000 €
Villa Minerve · Carré d'Or
6 ZIMMER – VILLA MINERVE
Im Herzen von Monte-Carlo, nur einen Steinwurf vom Carré d'Or entfernt, bietet diese hervorragende 6-Zimmer-Wohnung von 185 m² nach dem Gesetz 887 einen atemberaubenden Blick auf Port Hercule.
Recherches fréquentes
Les derniers articles


Wie bekomme ich die Carte Grise in Monaco, ohne Einwohner zu sein?
Weitere Informationen
Kontaktieren Sie unsere Immobilienagentur in Monaco



In welchem Bezirk möchten Sie Ihre zukünftige Wohnung suchen?